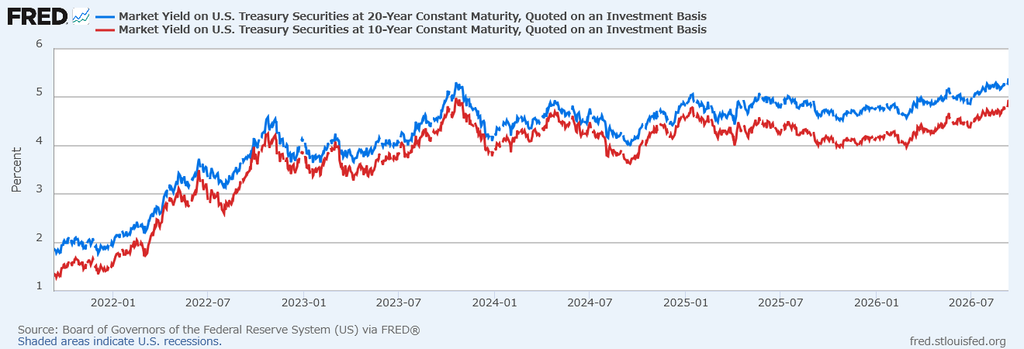
2024年1月から米国超長期国債を保有し続けているわけですが、ここ最近の米国債券は大変なことになっています。9月11日終値で10年債利回りは4.96〜4.98%のレンジとなり、2023年11月以来の高水準となりました。20年債利回りも5.4%まで上昇しました。
イラン情勢の緊迫化で原油が1バレル100ドル超まで急騰し、8月の卸売物価(PPI)を押し上げました。そこに8月雇用統計が予想(5.3万人)を大幅に上回る16.2万人増となったことも重なり、9月15〜16日のFOMCでの「利上げ」観測が急浮上しています。市場織り込みは一時9割程度まで上昇との報道もありました。利下げではなく利上げが意識されている、というのが今の局面です。
9月9日には財務省が長期債バイバックを実施(上限60億ドルに対し実際の買い入れは52億ドルと予想を下回る結果)しましたが、これが「需要不足」の裏返しと受け止められ、むしろ金利上昇要因になりました。
そんな最中、Goldman Sachsが9月9日に「Why Global Bond Yields Are Expected to Stay Elevated」(世界の債券利回りが高止まりすると予想される理由)というレポートを出しました。

レポートによると、9月8日時点で米国30年債の利回りは約5.2%。これは20年超ぶりの高水準とのことです。米国だけの話ではなく、日本や英国の同年限の国債利回りも今世紀最高水準まで上昇しており、ドイツの長期金利も2009年以来の高さに達しているそうです。
面白いのは、これだけ金利が上がっているにもかかわらず、ボラティリティが大きく跳ね上がっているわけではない、という指摘です。欧州金利戦略責任者のGeorge Cole氏は「今回の金利上昇は非常に秩序立っている」と述べていて、ファンダメンタルズの変化が金利を押し上げてきた以上、それが逆回転しない限り金利は下がりにくい、という見方を示しています。
レポートが挙げている金利上昇要因は大きく2つです。
1つ目は、コロナ後に各国で財政赤字が膨らみ続けていること。政府の借入需要が増えれば、当然その分だけ国債の供給も増えます。
2つ目は、AI関連投資のための資金調達が急拡大していること。その規模は世界GDPの約1%にも達する可能性があるとのことで、これは正直かなりのインパクトだと感じました。政府とAI関連企業がこぞって世界中の貯蓄マネーを奪い合っている、というのが今の構図なのだと思います。
一方で需要側を見ると、各国のマクロ経済指標は市場予想を上回るケースが多く、インフレ率にも改善の兆しはあるものの、エネルギーや食料品の価格は依然として高止まりしている、とレポートは指摘しています。景気が底堅いのであれば、無理に債券(安全資産)に逃げる必要性も薄れる、というのは自然な流れです。
ここが今回のレポートで一番参考になったポイントです。Goldman Sachs Researchは、エネルギー価格を起点としたインフレ懸念については、今後半年程度で和らいでいくと見ています。またAI投資についても、投資リターンの見通しがより明確になってくることで、金利への上昇圧力がある程度和らぐ可能性があるとしています。
確かに別の記事では「政策金利は維持の見通し」と予想しています。
ただし、財政懸念については話が別で、「それだけは消えない」とCole氏は明言しています。つまり、金利上昇要因のうち一時的な部分は剥落していく可能性がある一方、財政赤字という構造的な要因は残り続けるため、長期金利が大きく低下していくシナリオは描きにくい、というのがレポート全体のトーンだと理解しました。
もう一つ興味深かったのが、米財務省が先月発表した長期国債(10年超)の買い戻し(バイバック)拡大策についての評価です。短期債の発行を増やして長期債を買い戻すことで、発行残高全体の平均年限を短くする効果はあるものの、Cole氏は「それ自体が金利水準を変えるほどのインパクトはない」と明言しています。英国や日本も同様に長期債発行を抑制する動きを見せていますが、これも需要と供給のミスマッチに対する自然な調整であって、マクロ的な金利水準そのものを動かす話ではない、というのがGoldman Sachsの立場のようです。
長期債への需要がそもそも乏しいから発行を控える、というのは因果関係としては理解できますが、投資家目線で言えば「発行量を減らせば需給改善で金利が下がるのでは」という期待は禁物、ということですね。
結論として、レポートはグローバルなイールドカーブが
当面スティープな状態
(短期金利に対して長期金利が高い状態)を維持すると予想しています。長期資産を保有するリスクに対して投資家が求めるタームプレミアムも、高止まりが続く見通しとのことです。エネルギー価格のボラティリティが日々の金利変動要因であり続ける一方、インフレと財政というより構造的な要因がタームプレミアムを支え続ける、という整理は、非常に腑に落ちるものでした。
さて、今の債券環境に対して、自分の超長期債投資(現物)についてAIに聞いてみました。すると、ETF(TLT等)は残存年限を常に「20年超」にロールし続ける仕組みなので、金利が上がり続ける限り価格下落リスクに永続的にさらされる一方、現物を満期保有する場合は、購入時点で「表面利率(クーポン)+満期の元本」がほぼ確定しているため
放置で良い
とのこと。むしろ今のうちに
追加でロックインする方が合理的
という考え方ができ、9/15-16のFOMCでタカ派寄りの結果が出て一段と金利が跳ねるようなら、それはむしろ買い増しの好機と捉えることができるとのことです。また、1回でまとめて買うのではなく、購入時期や残存年数をずらして複数回に分けて積み増すと、①将来の金利パス、②将来の為替レート、の両方に対する「一点買いリスク」を減らせます。特に為替は20年後の水準を予測しようがないので、購入タイミングを分散すること自体がリスク管理になるとのことです。
買い増すかなぁ。