プルデンシャル生命保険の金銭不祥事などを調査報告書が2026年10月8日に公表されました。2026年10月3日付で、全167ページです。
https://www.prudential.co.jp/assets_item/26/20261008_4.pdf
不適切な投資勧誘や顧客との金銭貸借、金銭の詐取などが長期間(2009年以前から2020年以降まで複数の時期にわたって確認されている)にわたり横行しており、被害申告額は約61億6,700万円(顧客等からの申告ベース)、被害者数は794人であり不正行為者計159人(現役社員および元社員を含む)というものです。
金融商品を扱う職業ですと、よく「ノルマ・目標」という言葉は出てくるので「過度な目標制度」というのは今更のような気がしますが、ざっくりまとめると「顧客との距離感」「成績が良い人への権力集中」というのが他の金融機関・ビジネスモデルと比較すると過度(今回の不祥事に繋がる要因)だったようです。
<顧客との距離感>
通常の金融機関でも、業績連動報酬や営業目標は存在する。しかし本件では、ライフプランナー(LP)の報酬が営業成績に強く連動し、新規契約の獲得に偏った制度が続いていた。さらに、営業社員は活動時間や場所の自由度が高く、顧客との関係も個人に集中していした。この組み合わせによって、営業社員が会社の管理を受けにくい環境で顧客と私的な金銭関係を築き、保険業務とは別の投資勧誘や金銭借入れを行うリスクが高まっていった。<成績が良い人への権力集中>
本件で特に重要なのは、営業社員だけでなく、営業管理職にも不適切な金銭授受を行った者が含まれていたこと。営業管理職の報酬や評価も、配下の営業成績と結びついていたため、成績の高い営業社員を厳しく管理することが、管理職自身の評価や経済的利益と衝突する構造があった。<不祥事の兆候を認識しつつも抜本的な制度改革を先送り>
例えば、2021年には他社との比較を通じてコンプライアンス体制を改善する取り組みが行われたものの、調査委員会によれば、個別の不祥事の背景や構造的な原因を掘り下げるには至らなかった。また、2023~2024年にも複数の重大事案が発覚し、対策を検討する会議体が設けられたが、営業モデルの根幹に踏み込んだ改革は十分に実施されなかった。
さて、調査報告書の内容はAIやYOUTUBEに任せておいて、ここからがこのブログでの本題です。プルデンシャル生命というとアクチュアリーとしてはとても気になる存在です。
まず個人的は自分も、プルデンシャル生命の営業(ライフプランナー)から2度(2人)ほど生命保険の勧誘を受けたことがあります。

一人は飲み会で知り合った人(以下「Aさん」)で、元々はメーカーの営業でどこかに一緒に遊びに行ったりと普通の友人の関係を2年ほど続けていたのですが、ある日突然プルデンシャル生命に転職したようで「保険に詳しいんでしょ?」というような声の掛けられ方で一度保険の話を聞くことになりました。
調査報告書にもあるとおり、まずはひたすら親戚・知人を当たるようで、これも営業ルールなのでしょうがAさんも「次のアポイント決めるまで帰らせない・連絡をし続ける」というスタンスでしたので、あっという間に友人たちが退いて行ったのを記憶しています。自分は「自社の保険入っているので。」で有無を言わさず退けましたが、普通の人はなかなか断り辛かったのではないかと思います。

飲み会界隈で、Aさんには親友のBさんがいて、いつも一緒にいるような関係でしたが、飲み会界隈でAさんを見なくなって半年程度経った頃に、「そういえばAさんはどうなったの?」とBさん聞くと
「もうあいつはいなくなったことにしている。」
という言葉が返ってきたときはプレデンシャル生命の怖さを知りました。自分へのセールスではそこまでのしつこさを感じなかった(仕事だししょうがないよな、と思う程度)のですが、親友ということもあってよっぽど強い勧誘を受けたのかと思います。
もう1人は自分が新卒で入社した保険会社の後輩のCさんです。自分はアクチュアリー採用でしたが、彼は純粋なソルジャー入社です。東京大学卒です。しかも理系院卒ということで、なんとなく理系繋がりで仲良くなった後輩でした。入社は東京大学卒というのもあって大型店でした。大型店でしっかりソルジャーとして活躍していたと聞きますが
「もっと自分の力を試したい。」
ということでプルデンシャル生命に転職していきました。早速餌食(勧誘の知り合い)になったわけでもなく、半年程度したころに「保険を教えてください」ということで話を聞くことになりました。勧誘と言えば勧誘ですが、保険の仕組みや数理計算の基礎のような話(東京大学の理系なので)をして「また話聞かせてください!」とその場を分かれてそれっきりです。コロナ前の話で、その後「社長向けのパーティーを開いて人を集めている」という風の噂を彼の同期連中から聞いてそれっきりです。
さて、ここからはアクチュアリー界隈の話に入ります。
まず、日系生保からプレデンシャル生命(ジブラルタル生命含む)に転職するアクチュアリーは非常に多かったです。今はプレデンシャル生命でも新卒採用をしているようですが、昔(コロナ以前)は中途採用だけでしたのでプレデンシャル生命がキャリア採用に力を入れていました。

加えて、日系の生保、つまり金融機関ですが、アクチュアリーに限らず新卒至上主義(新卒からの出世コース)の時代でしたから新入社員から課長になる7年目程度(30歳頃)までは今では考えられないくらいの薄給です。下手をすると今の新入社員の方が多くもらっていたかもしれません。(残業除く)
アクチュアリーと言えど所詮新卒ソルジャーの一端ですから特別な給与体系もあるわけでもなく、若くして正会員になっても所詮月1~2万円の資格手当で「将来いいことあるよ」と期待値で縛り付けられる身分です。加えて、昔ながらのチーフアクチュアリー、シニアアクチュアリーからの
厳しい指導
が付きまといます。
一方で、外資系という響きにはパワハラというイメージが無く、さらに入社3年目(25~27歳)で日系企業で正会員になっても給料は500~600万円ほどでしたが、当時は
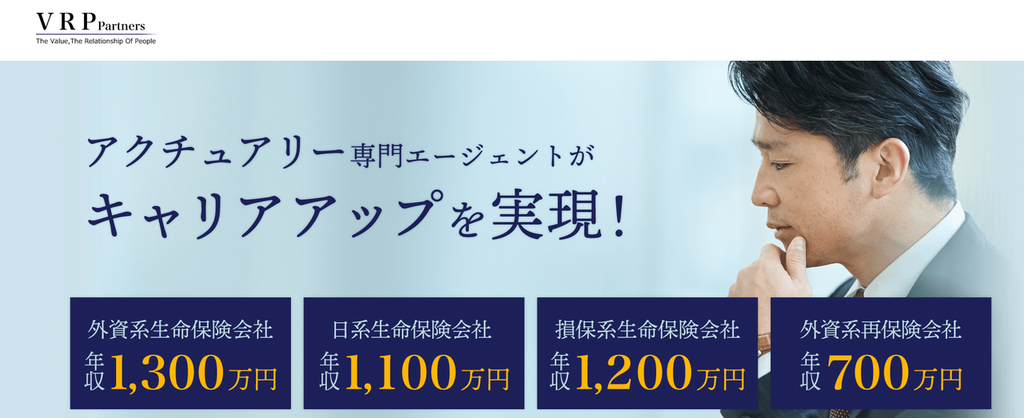
最低でも正会員は年収1200万円
という言葉が飛び交っていました。学部卒、ほぼ最短で正会員になった人からするとほぼ年収が3倍になるわけです。加えて「年功序列」という言葉がない世界(と思う)ですので、実力によってはもっと上が狙える、逆に日系にいては能力があっても待つしかない、ということで自分のアクチュアリーの知り合いでは5人(新卒入社のアクチュアリー採用同期1人含む)がプレデンシャル生命に転職していきました。
あえてのデメリットと言えば、外資ならではの「日本撤退」「急な人員削減」かと思います。当時はこれだけ巨大な企業が、日本撤退はもちろん急な本部の人員削減をするように思えなかったのですが
今回の件で露見するかも
というのは非常に気にしています。ただし、生命保険会社はストックビジネス(ビジネス上は新規獲得の収益よりも既存契約による利益が大きい)であり、将来先細るリスクはありますが、現在の売上(業務粗利益)は既存契約によるところも多いですし、保険はなかなか解約するのも大変(解約返戻金により掛金総額が減ってしまう)なので、正直ビジネス上は大きく影響しないように感じます。
ですので、膨大な保険リスクを管理するために引き続き今までと同規模のアクチュアリー人員は必要になるかと思うので、アクチュアリー界隈だけでいえばそれほど大きな影響はないかと思います。
ちなみに調査報告書では、アクチュアリーという言葉は
ただ1回だけ
でてきており、全く内容には関係のないところでした。
報告書29ページ(PDF上のページ番号)・脚注61
リスク管理委員会の構成員
チーフ・アクチュアリー、チーフ・インベストメント・オフィサー、プレジデントオブ DCC、CLO、CCO、並びに CIO、広報チーム、業務支援チーム、ファシリティチーム、人事チーム、営業人事チーム、営業報酬チーム及び支社内部管理チームの各担当執行役員、営業管理本部長並びにその他委員長が任命した者も委員を務めている。
ちなみにプレデンシャル生命では今現在でもアクチュアリーを募集しています。
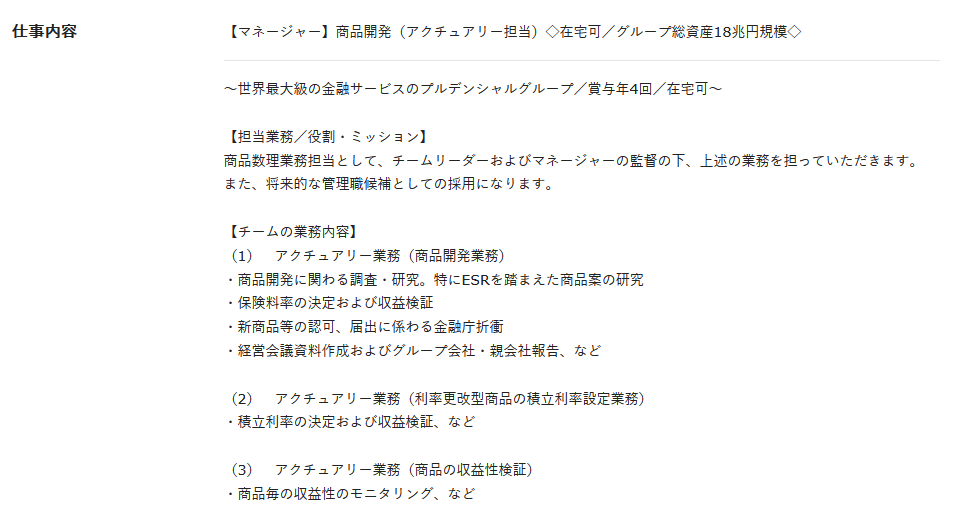
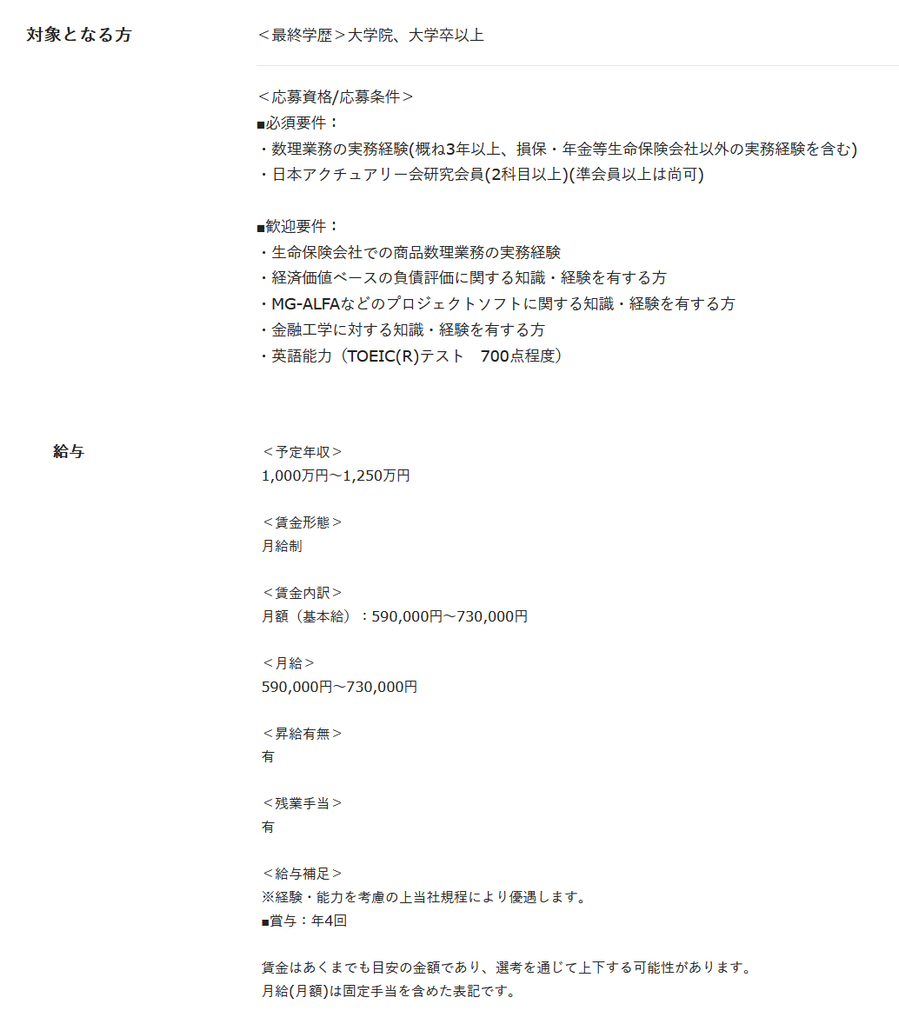
「アクチュアリー試験2科目以上」というのは昔と変わっていませんし、予定年収もマネージャークラスで「1000万円~1250万円」というのも昔と変わっておらず、これだけ新卒の給与が上昇している現在では安いように思えます。なお、スタッフクラスですと「年収600万円~900万円」という募集がありました。
何度も怒られているので抜本的に制度を変えに行くのか、それとも世の中が忘れるスピードが結局早いのか、動向は非常に注目しています。