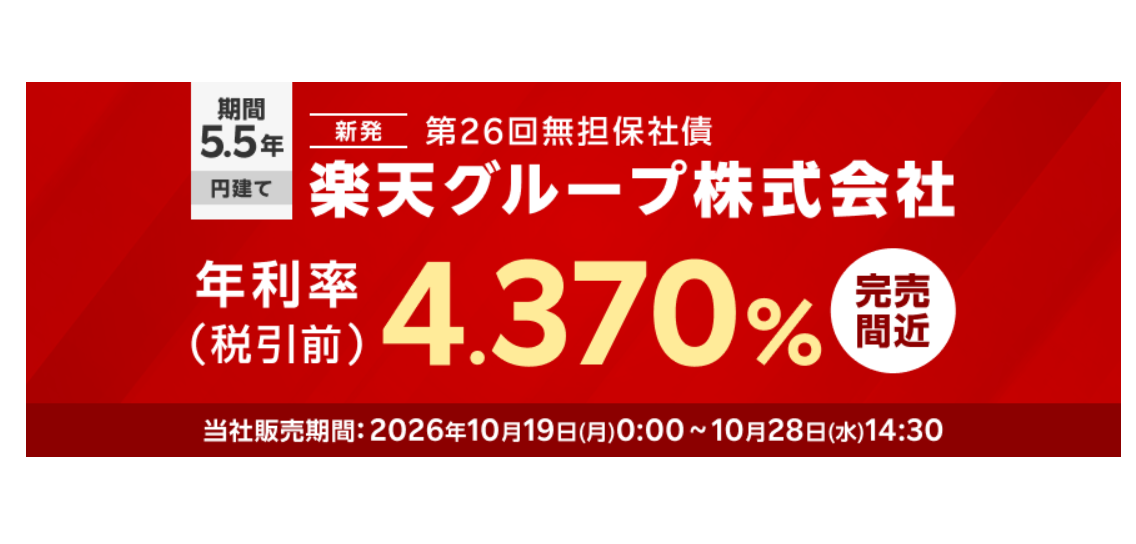
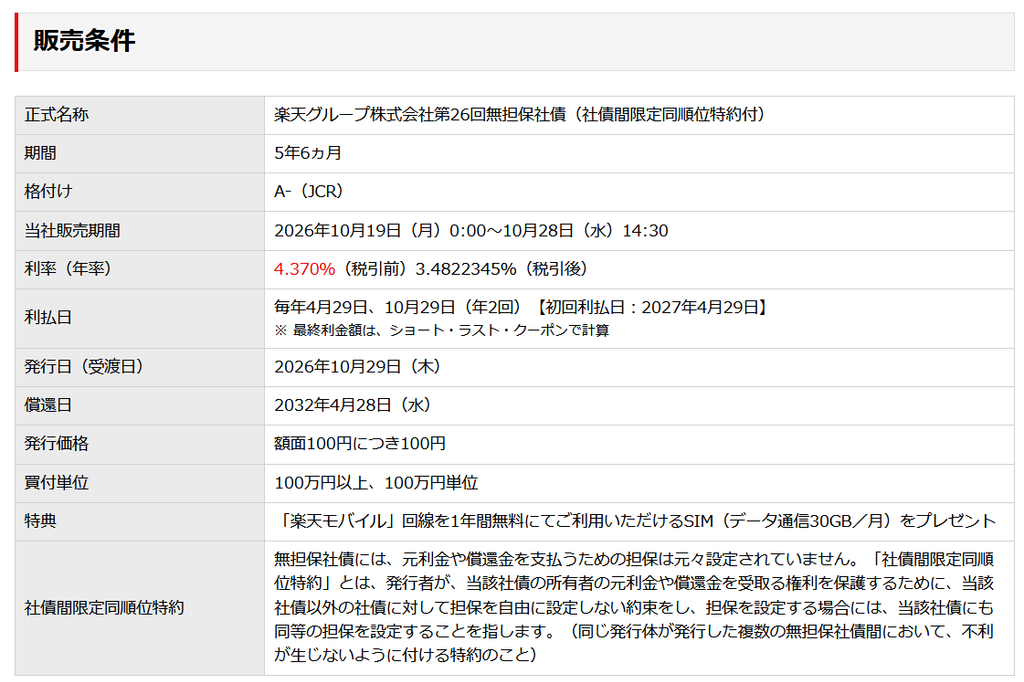
2026年10月16日、楽天グループが過去最大となる総額4,000億円の円建て社債の発行条件を決めました。個人向けの第26回債は3,600億円で、年限は5年6カ月、利率は年4.370%です。
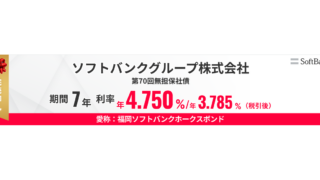
ソフトバンクグループが先月社債を発行しており、楽天グループの個人向け社債も注目していました。ソフトバンクは7年で4.75%、楽天グループは5.5年で4.37%となっています。
社債を発行する目的は主に2027年2月満期の米ドル建社債と第9回無担保社債の償還とのこと。残りはフィンテック事業の再編準備で減った手元資金の補充として資金調達するようです。(発行登録追補書類の開示より)
肝心の発行体(楽天グループ)の業績に関しては、業績は改善途上です。2025年12月期の最終損益は1,779億円の赤字でした。2026年4〜6月期は親会社帰属で77億円の黒字となり、6年ぶりの黒字転換です。モバイル部門は331億円の営業損失(Non-GAAP)で、前年から41億円縮小しました。JCRは2025年9月に、A-を据え置いたまま見通しを「ネガティブ」から「安定的」に変更しています。
直近の個人向けだった第25回債(3年・2.336%)と比べると、利率は+2.034%、年限は2年6カ月長くなりました。年限が近い第24回債(5年・3.260%)との差は+1.11%です。年限の延びは半年分にすぎないので、この差の大半は国債利回りの上昇によるものと考えられます。
| 銘柄 | 発行時期 | 年限 | 利率 | 発行額 |
|---|---|---|---|---|
| 2029年満期ユーロ円債 | 2024年4月 | 5年 | 6.00% | 500億円 |
| 第23回(サステナビリティ) | 2025年7月 | 3年 | 2.336% | 150億円 |
| 第24回(サステナビリティ) | 2025年7月 | 5年 | 3.260% | 150億円 |
| 第25回(個人向け) | 2025年8月 | 3年 | 2.336% | 1,300億円 |
| 第26回(個人向け) | 2026年10月 | 5年6カ月 | 4.370% | 3,600億円 |
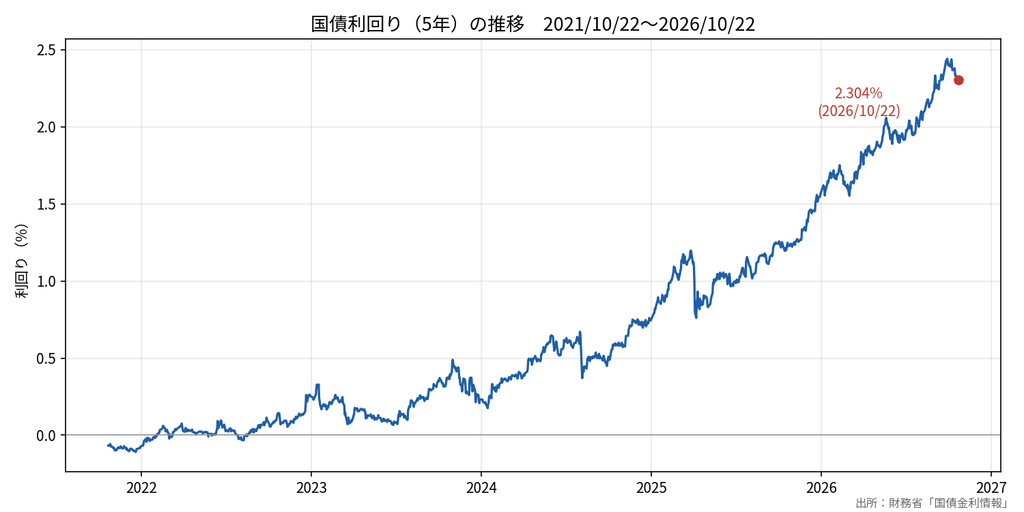
足元国債の5年利回りは2.3%まで上昇しました。1年前(2025年9月末)で1.244%ですからちょうど1%金利自体が上昇しています。
格付けはいずれもA-で、発行額は第25回の約3倍です。特典は、第25回がデータ無制限のeSIMでしたが、今回は月30GBのSIMに変わりました。
直近で発行された個人向け社債(ソフトバンクグループ含む)と比較してみたいと思います。ブルームバーグによると、第26回債のスプレッドは約200bpでした。楽天グループ社債のスプレッドを計算すると、10月15日の新発5年債は2.309%、新発10年債は2.914%でしたので(5年6カ月に相当する水準は約2.37%)、そこに上乗せされた金利(信用スプレッド)は約2.0%となります。
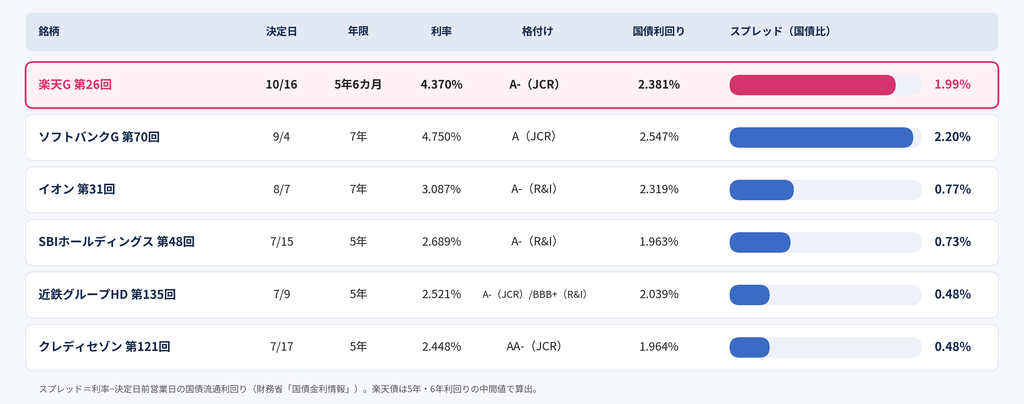
この発想でいくとソフトバンクグループの信用スプレッドは2.2%となります。ソフトバンクグループと楽天グループでは楽天グループの方が格付けは1段低く、これは逆にスプレッドを広げる要因となるはずですが、結果として楽天グループの方がスプレッドは0.2%低く、割高と言える状況となっています。
ただし、ソフトバンクG債は1兆円規模の起債でした。この巨額のボリュームを円滑に売り切るため、個人投資家に訴求する利率にしたことが一因と言われています。発行額が大きいほど、需給の面から上乗せが広がりやすくなるそうです。加えて、ソフトバンクGは投資会社の性格が強く、保有資産の価値の変動や有利子負債の大きさが意識されやすい会社です。債券市場では、格付けの記号以上に慎重に見られることがあるそうです。
同様にイオンや近鉄G、SBIホールディングスも記号が同じA-なのに上乗せが数倍違う事実は、市場が楽天の財務負荷やモバイル事業の収益性を織り込んでいることを示しています。