9月15〜16日のFOMCで「利上げ」されました。
市場が一時9割近くまで織り込んでいたとはいえ、実際にフタを開けてみるとやはり重みが違います。年初は「6月までの利下げ」が確実視されていたことに加え、年内”もう一回”の利下げが織り込まれていたにもかかわらずの利上げです。
FF金利誘導目標は3.50〜3.75%から3.75〜4.00%へ0.25%引き上げられ、しかも投票は12対0の全会一致。2023年7月以来、実に久しぶりの利上げ再開ということになりました。

会見に立ったウォーシュ議長は、足元のインフレが依然として高止まりしている一方で、米経済は堅調さを維持していると説明しました。この「景気が強いからこそ、もう一段の引き締めに耐えられる」というロジックは、前回の記事で紹介したGoldman Sachsの「Why Global Bond Yields Are Expected to Stay Elevated」レポートの見立てとも重なります。財政赤字とAI投資という構造要因は消えない、という話でしたが、まさにそのAI投資と旺盛な労働需要が、利上げを後押しした格好です。
But inflation remains elevated. Today’s policy action will support a timelier return to the Committee’s 2 percent goal. This Committee will deliver price stability.
しかしインフレは依然として高い水準にあります。本日の政策措置は、委員会が掲げる2%目標へのより早期の回帰を後押しするものです。当委員会は物価の安定を実現します。
Consider the geopolitical landscape of shocks and uncertainty, and you begin to appreciate the resilience of the U.S. economy. Given that resilience, and the potential for even greater performance, an attitude of optimism is exactly what I heard inside the FOMC these last two days.
地政学的なショックや不確実性が渦巻く情勢を踏まえると、米国経済の強靭さがいっそう際立ちます。この強靭さと、さらなる好調の可能性を踏まえ、この2日間のFOMCの議論の中で私が耳にしたのは、まさに楽観的な姿勢でした。
https://www.federalreserve.gov/mediacenter/files/FOMCpresconf20260916.pdf
厄介なのはSEP(経済見通し)です。今回はドットプロットの更新も伴う会合でしたが、内容はかなりタカ派寄りでした。2026年末時点の政策金利見通しの中央値は4.1%。つまり、年内にあと1回0.25%の利上げが想定されているということです。参加者18人のうち16人が「年内にあと1回以上の利上げ」を見込んでいるという分布も、市場にとっては軽くない材料でした。インフレ見通し(コアPCE)も2026年で3.4〜3.7%程度に上方修正され「簡単には収まらない」という認識が示されています。

こうしたタイミングで、Goldman Sachsが9月15日付で公開したのが「Can the S&P 500 Rally as Treasury Yields Rise?(金利が上がる局面でもS&P500は上昇できるのか)」というレポートです。このレポートでは過去のデータから検証した内容で、チーフ米国株ストラテジストのBen Snider氏が執筆しています。
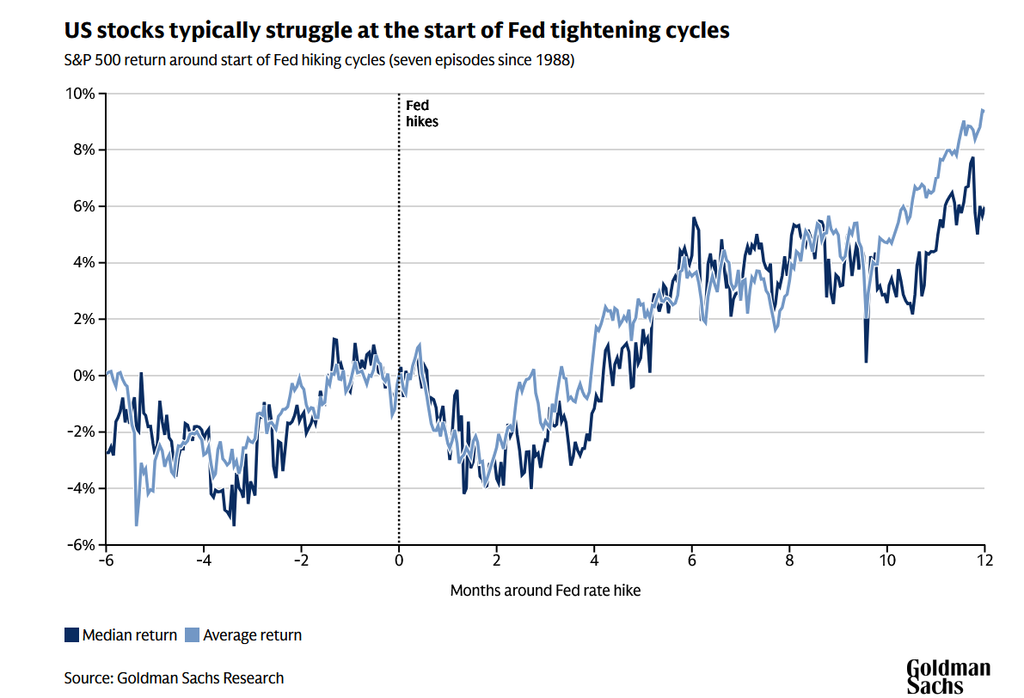
まずパターンとして興味深いのが、過去の利上げサイクルの開始局面を見ると、開始から3か月間はS&P500が平均で2%程度下落する一方、
12か月後には平均9%のプラス
に転じており、2022年を除く全てのケースでプラスリターンになっているという点です。今回もまさにその「開始直後の下落局面」に入ったところと言えそうですが、レポートは「短期的な調整は過去のパターン通り」という受け止め方をしているように読めます。
もう一つのポイントは、金利上昇のかなりの部分がすでに市場に織り込まれているという指摘です。金利先物市場は2027年半ばまでに複数回の利上げを織り込んでおり、FOMCが「タカ派サプライズ」を出す余地はそれほど大きくない、という見方が示されています。実際、今回のFOMCの結果自体は事前予想通りでした。
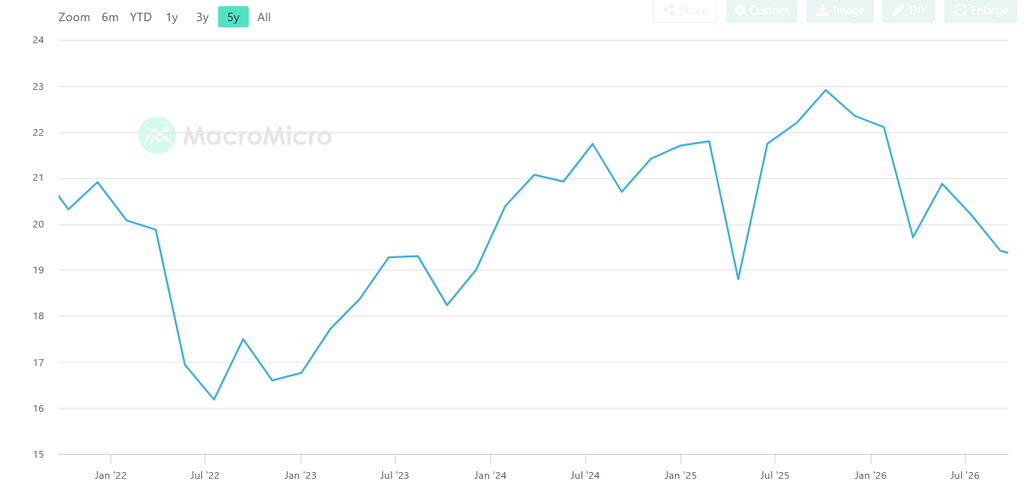
バリュエーションについても整理されています。S&P500のフォワードPERは年初の22倍から19倍まで低下しましたが、これは金利上昇だけでなく、AI投資リターンへの不透明感なども背景にあるとのこと。一方で、株式益回り(5.2%)と実質10年金利(2.6%)の差、つまりエクイティ・リスクプレミアムに相当する部分は約270bpで、ここ2年ほど大きくは動いていないそうです。株価収益率は下がったけれど、「債券と比べた割高・割安」という尺度で見ると、実はそこまで極端な変化ではない、ということだそうです。
また、株価への影響としては「金利の水準そのものよりも、上がるスピードが重要」という指摘です。過去数十年のデータでは、金利上昇のペースが標準的な変動幅の2標準偏差を超えない限り、
株式は金利上昇と併存しながら
プラスのリターンを出せてきたとのこと。今の基準に当てはめると、10年債利回りが1か月で約50bp、2週間で約30bp動くと「消化しきれないスピード」の目安になるそうです。直近数週間の金利上昇はまさにこの閾値に近く、株式市場が一時的に消化不良を起こしたことの説明になっている、という論旨でした。
企業の財務体力についても触れられています。S&P500構成企業の負債は、大半が固定金利・長期満期であるため、金利上昇が実際の利払い負担に跳ね返るまでにはタイムラグがあり、目先の悪影響は限定的とのこと。ただし中小型株は変動金利や短期調達の比率が高く、より脆弱だとされています。
年内あと1回の利上げがあるのか、それとも今回で打ち止めになるのか。次のインフレ指標と雇用統計を見ながら、また整理していきたいと思います。