悩みに悩みぬいてソフトバンク社債の購入を見送ったので、その経緯をここに記します。
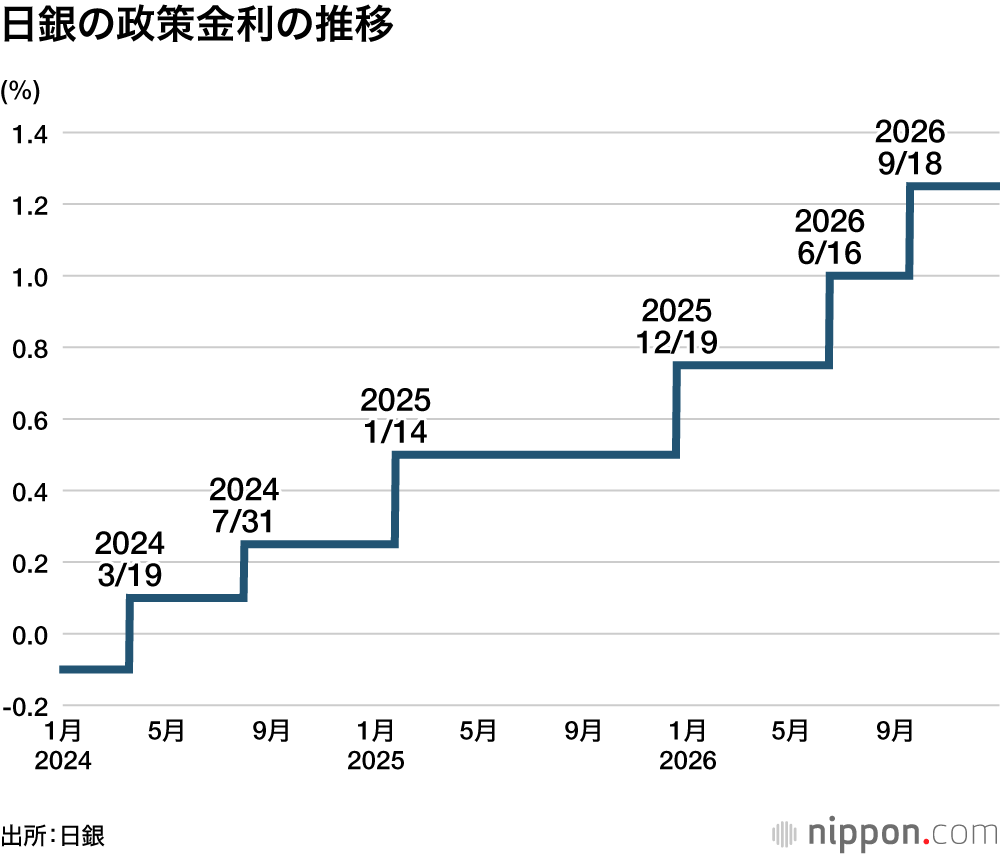
まずは政策金利が上がっちゃいました。住宅ローンを組んだばかりだというのに、あっという間の0.25%の利上げです。今後も四半期に1回利上げして、「少なくとも2%」というのが市場コンセンサスだということなので、少しでも金利上昇への対応をしなければいけないと策を練っていました。
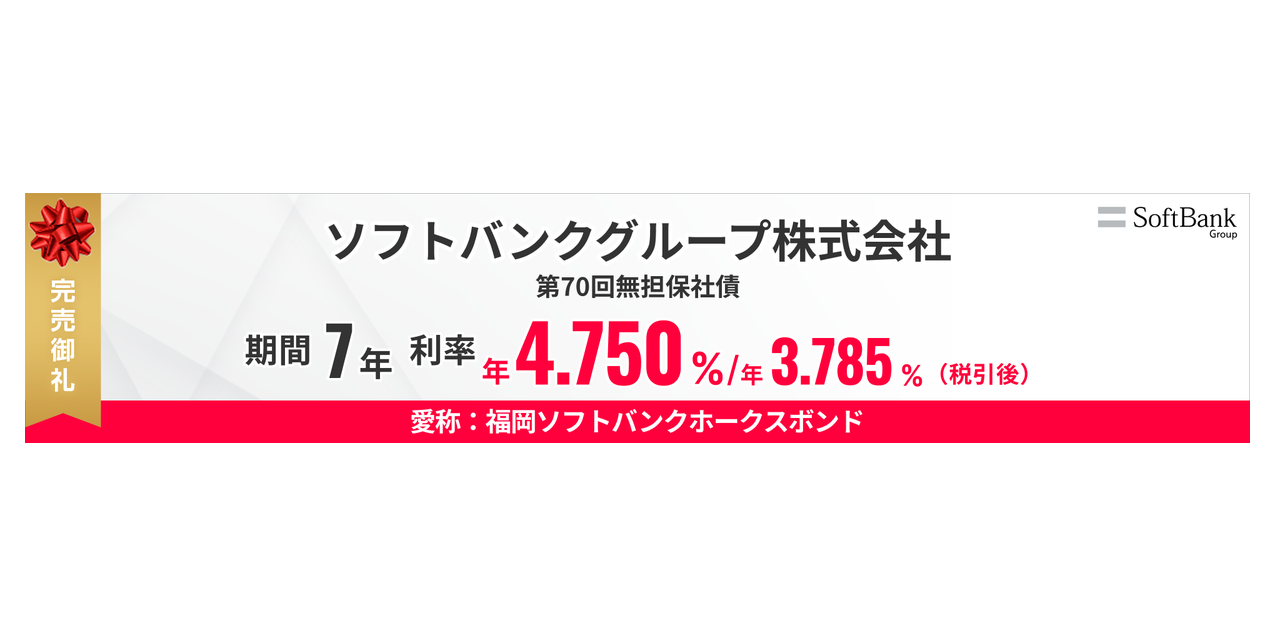
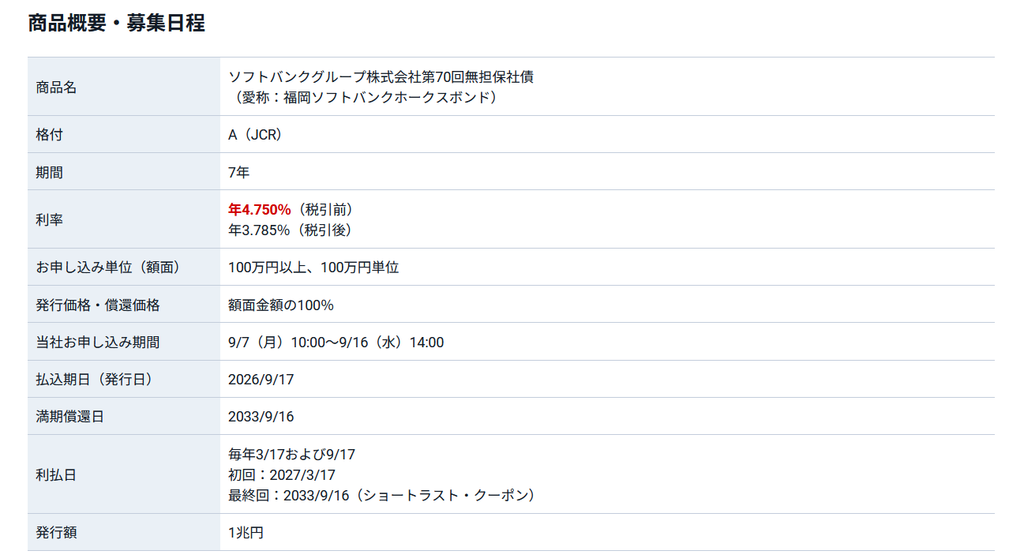
そんなときの飛び込んできた、ソフトバンクの個人向け社債の発行です。(第70回無担保普通社債、発行総額1兆円)仮条件は年4.30~4.90%でしたが、4.75%で着地しました。
ちょうど5年前にソフトバンクの個人向け社債(7年劣後債)を購入しており、そのときの利率が2.4%でしたので、金利のある世界様様です。
なお、今回発行されたものは「無担保社債」であり、過去に購入した劣後債(ハイブリット債)よりリスクは小さいものになっています。同じハイブリット債で比較すると、6月に発行されたハイブリット債(第9回利払繰延条項・期限前償還条項付無担保社債(劣後特約付))は「当初5年間は固定年5.12%」という条件で、格付けは「BBB+」が付与されていました。
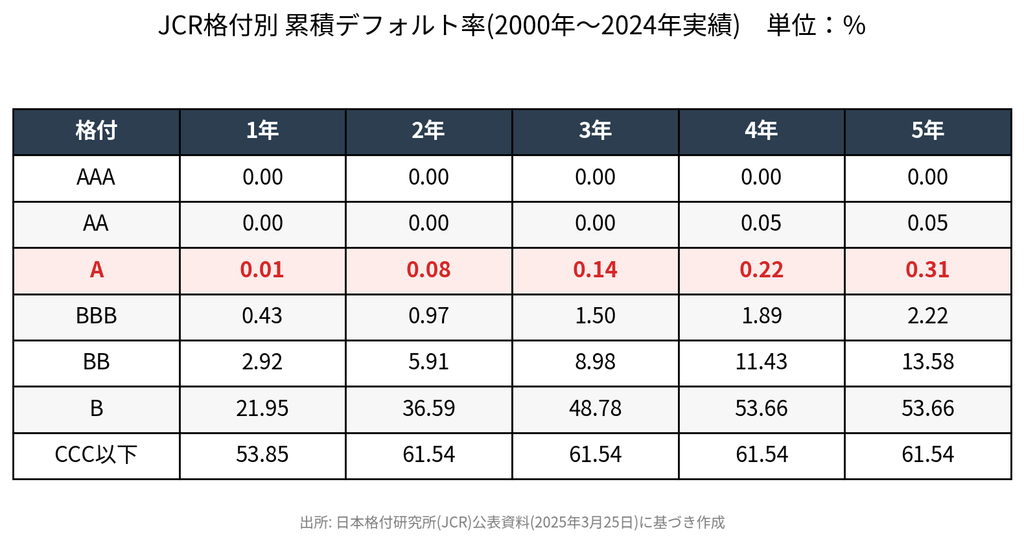
今回の無担保社債の格付けは「A」を取得しており、「A」5年後のデフォルト率は0.31%とのことです。300社に1社デフォルトするということです。なお、1ランク下のBBBは2.22%、投機的格付けのBBは13.58%という統計が出ています。
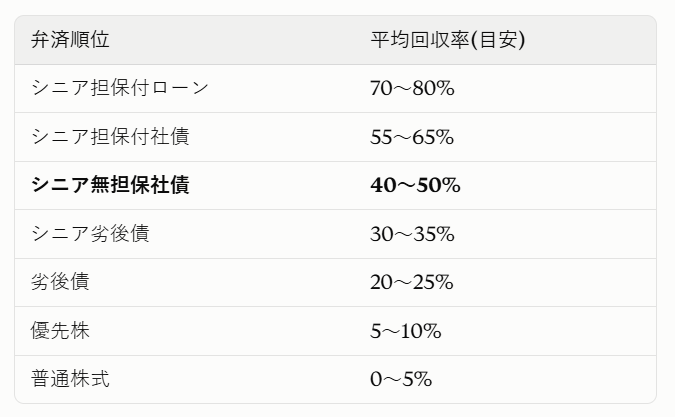
無担保社債と劣後債のリスクの違いについて触れておくと、弁済順位と期限前償還(コーラブル)条項や償還延長条項が劣後債に付いていることが挙げられます。弁済順位が高ければ、万が一デフォルトした場合でも回収することができます。海外の統計ですが、無担保社債であれば平均回収率が4~5割ですが、劣後債はその半分になります。
無担保社債であれば期限で償還されることが必須ですが、劣後債の場合、条件に寄りますが期限前償還リスク(prepayment risk)と期限後償還リスク(Extension risk)が介在します。前者でいえば投資機会を逸するリスクですし、後者はいつキャッシュが戻ってくるか分からないリスクに曝されることになります。
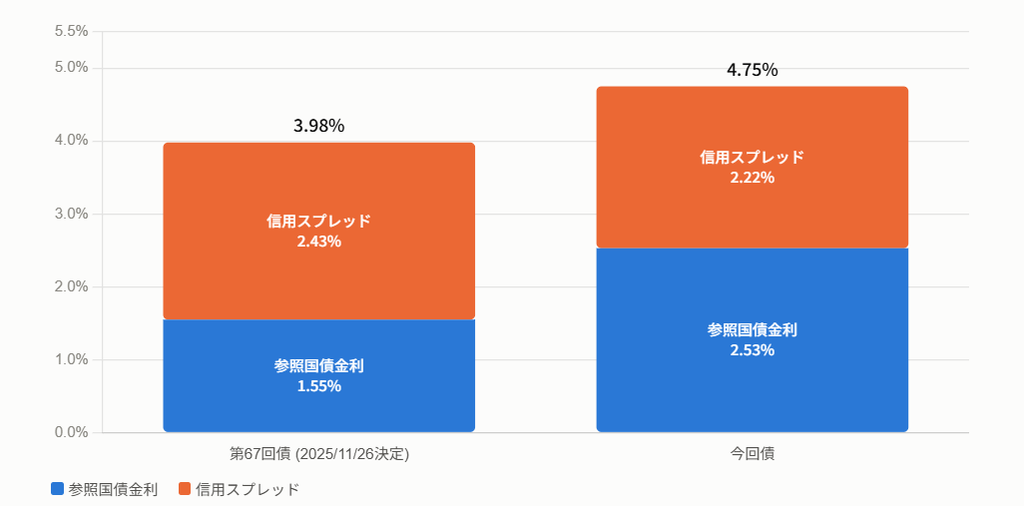
利回り水準について考察すると、利率は3.98%だった2025年11月26日に条件決定した第67回債の個人向けかつシニア債です。(7年、発行額5000億円、格付け「A」:JCR)
当時の参照国債の利率は1.55%で、これに対する同社債の上乗せスプレッドは+243bpでした。一方、今回は利率4.75%、参照国債の利率は2.53%で、スプレッドは+222bpに着地しています。利回りの構成としては、参照国債金利が1.55%から2.53%へと98bp(0.98%)上昇した一方、同社の信用スプレッドは243bpから222bpへと▲21bp縮小しました。スプレッドが縮小した背景は、あくまで予想であるのですが、旺盛な個人需要を見込んで、ではないでしょうか。表面利回りが十分高いので、そこまで内訳を気にする個人投資家もいないだろう、と足元を見られたようにも感じました。
さて、前置きが長くなりましたが、定期預金利息が1.0%を超えてくる中で、税引き後4%弱は非常に魅力的に感じました。足元住宅ローン金利が1%ですから、住宅ローンの4分の1の額をこの社債で回していれば、金利分はチャラということになります。逆に考えると、住宅ローンの4分の1の額をこの社債で回していれば後1%は覚悟せざる得ない利上げ分をチャラにすることもできます。
とはいえ、以下の点で購入を見送ることにしました。
- 金利はまだ上昇しそう(今はまだ買うタイミングではない)
- 0.31%とはいえ、デフォルトした場合の損失額が怖い
- 信用スプレッドが縮小したのが納得がいなかい
記載の通りではあるのですが、長期ゾーン(10年以上)は財政懸念を受けてだいぶ上昇したように思えますが、今回のような中期ゾーン(5年~7年)は政策金利の上昇を受けてまだまだ上昇しそうです。信用スプレッドの織り込みを踏まえれば、表面利回りが5%超、税引き後でも4%中盤と、あと0.5%~1%の上乗せは見込めるかな、と思い今回は購入を見送ることとしました。
利回りが高まったとはいえ、固定利付債ですので、金利上昇局面ではそこまでベターな投資対象ではないと考えています。もちろん、金利のピークを読むのは”神のごとく”ということは分かっていますが、端的に言えば
まだ株の方が上がるんじゃね?
という感覚ですので(ソフトバンクもこの固定利息を払うより企業成長できると見込んでいると踏んで資金調達している)、「今回ではない」という判断に至ったわけです。